Je hebt in 2021 een hypotheek afgesloten tegen 2%. Nu komt er een kind bij, of een thuiswerkplek, en het appartement wordt te klein. Je neemt je hypotheek mee naar je nieuwe huis, met die lage rente, maar voor het extra bedrag betaal je 4,6%. En dan los je allebei de delen braaf annuïtair af. Precies de verkeerde volgorde.
Je betaalt dan elke maand aflossing op het goedkope deel, terwijl het dure deel rustig doortikt. Dat is alsof je eerst je studieschuld aflost en je creditcard laat staan.
Er is een alternatief: maak het oude, goedkope deel aflossingsvrij, en stop het bedrag dat je daar zou aflossen in extra aflossing op het nieuwe, dure deel. Zelfde maandlasten, flink minder rente. Alleen zit er fiscaal een addertje onder het gras, en daar gaat de helft van dit artikel over.
Hoe hypotheek meenemen werkt
Verkoop je je huis en koop je een nieuw huis, dan mag je bij vrijwel alle banken je bestaande hypotheek meenemen. Je oude rente en de resterende rentevaste periode verhuizen mee. Dat heet de meeneem- of verhuisregeling.
Heb je meer geld nodig voor het nieuwe huis, dan sluit je voor het extra bedrag een nieuw leningdeel af. Tegen de rente van vandaag. Je hypotheek bestaat dan uit twee delen met elk hun eigen rente.
De meeste adviseurs zetten beide delen standaard op annuïtair. Logisch vanuit de regels, niet per se vanuit jouw portemonnee.
Het rekenvoorbeeld
Stel, je situatie ziet er zo uit:
- Oud deel (meegenomen): €250.000 tegen 2,0%, rente vast tot het einde, nog 25 jaar looptijd
- Nieuw deel: €150.000 tegen 4,6%, 30 jaar annuïtair (ongeveer de huidige rente voor 10 jaar vast zonder NHG)
Beide delen annuïtair betekent €1.060 per maand voor het oude deel en €769 voor het nieuwe. Samen €1.829 bruto per maand.
In het alternatief maak je het oude deel aflossingsvrij. Dan betaal je daar alleen rente over: €417 per maand. Het verschil van €643 gaat elke maand als extra aflossing naar het nieuwe deel. Je totale maandlast blijft €1.829.
Zodra het nieuwe deel helemaal is afgelost, gaat dezelfde €1.829 naar het oude deel. Je betaalt dus nooit meer of minder per maand dan in de standaardsituatie.
| Allebei annuïtair | Oud deel aflossingsvrij | |
|---|---|---|
| Bruto maandlast | €1.829 | €1.829 |
| Nieuw deel afgelost na | 30 jaar | 11,4 jaar |
| Hypotheekvrij na | 30 jaar | 24,3 jaar |
| Totaal betaalde rente (bruto) | €194.700 | €133.900 |
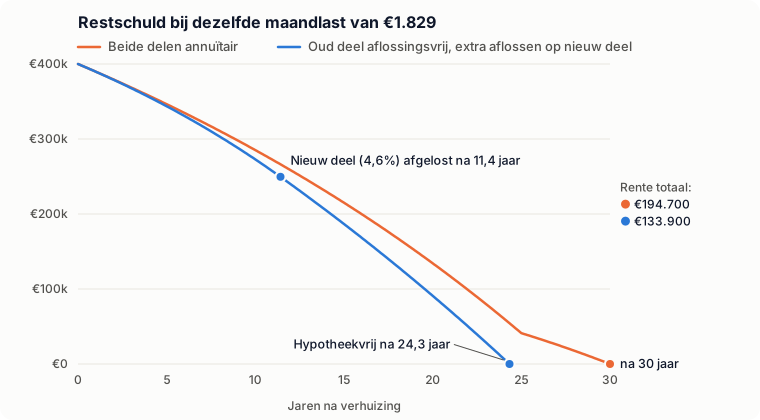
Bruto scheelt dat €60.800 aan rente, en je bent bijna zes jaar eerder hypotheekvrij. Zonder dat je ook maar een euro per maand meer betaalt.
Het mechanisme is niet ingewikkeld. Elke euro die je aflost op een lening van 4,6% levert je 4,6% op. Elke euro op een lening van 2% levert 2% op. Los altijd eerst het duurste af.
De extra aflossing past in dit voorbeeld ook ruim binnen de boetevrije ruimte. Je lost €7.700 per jaar extra af, terwijl de meeste banken 10% van het oorspronkelijke bedrag per jaar boetevrij toestaan. Bij €150.000 is dat €15.000.
Maar dan de hypotheekrenteaftrek
Hier wordt het een half verhaal als je alleen naar de bruto rente kijkt. Want de hypotheekrenteaftrek heeft een voorwaarde: voor leningen afgesloten na 2013 krijg je alleen aftrek als je minimaal annuïtair aflost.
Hoe het afloopt hangt af van wanneer je oude hypotheek is afgesloten.
Oude hypotheek van vóór 2013: het overgangsrecht
Had je op 31 december 2012 al een hypotheek? Dan valt die onder het overgangsrecht. Zo'n lening mag aflossingsvrij zijn en toch renteaftrek houden, maximaal 30 jaar lang. En dat overgangsrecht verhuist mee als je je bestaande hypotheek meeneemt naar je nieuwe huis.
In dat geval houd je over beide delen volledige aftrek (37,56% in 2026) en is de strategie een schot in de roos. Netto betaal je in het voorbeeld €83.600 rente in plaats van €121.600. Een besparing van €38.000.
Let op: het extra leningdeel voor je nieuwe huis valt altijd onder de nieuwe regels en moet annuïtair. Maar dat is precies het deel dat je toch versneld aflost.
Oude hypotheek van na 2013: een deel verhuist naar box 3
Is je meegenomen hypotheek van na 2013 (en dat geldt voor iedereen die in 2021 tegen 2% kocht), dan ligt het anders. Los je minder af dan je annuïtaire schema voorschrijft, dan verhuist het bedrag waarmee je achterloopt naar box 3. Over dat deel heb je geen renteaftrek meer.
Belangrijk: niet de hele lening gaat naar box 3, alleen de achterstand. In het voorbeeld groeit die achterstand op naar zo'n €98.000 op het moment dat het nieuwe deel is afgelost. De rente daarover is niet meer aftrekbaar.
Wat blijft er dan over? In mijn berekening betaal je netto €92.300 rente in plaats van €121.600. Nog steeds zo'n €29.000 voordeel, maar duidelijk minder dan de €60.800 bruto.
Zie dat als een ruwe schatting. Hoe de Belastingdienst latere aflossingen verdeelt tussen het box 1- en box 3-deel, en of je achterstand later nog terug naar box 1 kan door hem volledig in te halen, is precies het soort detail waarbij ik een fiscalist laat meekijken. Haal je de achterstand volledig in, dan gaat de schuld wel weer terug naar box 1, maar niet met terugwerkende kracht.
Een kleine pleister: een box 3-schuld verlaagt je box 3-grondslag, voor zover die boven de schuldendrempel uitkomt. Heb je flink gespaard of belegd vermogen, dan scheelt dat in je vermogensbelasting.
Het renteverschil moet groot genoeg zijn
Voor hypotheken van na 2013 hangt alles af van het gat tussen je oude en nieuwe rente. Ik heb een paar varianten doorgerekend, met dezelfde bedragen en 4,6% op het nieuwe deel:
| Oude rente | Nieuwe rente | Voordeel bruto | Netto, vóór 2013 | Netto, na 2013 |
|---|---|---|---|---|
| 1,5% | 4,6% | €69.300 | €43.300 | €37.100 |
| 2,0% | 4,6% | €60.800 | €38.000 | €29.300 |
| 2,5% | 4,6% | €51.500 | €32.200 | €20.800 |
| 3,0% | 4,6% | €41.500 | €25.900 | €11.400 |
| 3,5% | 4,6% | €30.500 | €19.100 | €1.300 |
Zit je oude rente op 3,5% of hoger en heb je een hypotheek van na 2013, dan blijft er na aftrek vrijwel niets over. Dan is de moeite (en het fiscale gedoe) het niet waard. Met overgangsrecht loont het ook dan nog.
Hoe lang staat je oude rente nog vast?
Dit is de valkuil die het makkelijkst over het hoofd wordt gezien. Mijn voorbeeld gaat ervan uit dat je 2% vaststaat tot het einde van de looptijd. Wie in 2020 of 2021 voor 20 of 30 jaar vast koos, zit goed.
Staat je oude rente maar nog 5 of 10 jaar vast, dan is het voordeel veel kleiner. Daarna betaal je ook over het oude deel de marktrente, en is het renteverschil weg.
Met nog 10 jaar rentevast staat je totale schuld na die 10 jaar €12.400 lager dan in de standaardsituatie. Nog 5 jaar? Dan is het €2.700. Leuk, maar geen reden om je hypotheekstructuur om te gooien.
Vergelijk je rentevaste perioden eens naast elkaar met de Rentevaste Vergelijker, dan zie je meteen hoe zwaar die resterende jaren tellen.
Wat zegt je bank ervan?
Niet elke bank laat je zomaar een meegenomen leningdeel omzetten naar aflossingsvrij. Een paar punten om na te vragen:
- Maximaal aflossingsvrij deel. De meeste banken hanteren maximaal 50% van de woningwaarde. Rabobank verlaagde dat dit jaar naar 30% met een plafond van €150.000. Dan kun je in mijn voorbeeld maar €150.000 van de €250.000 aflossingsvrij maken.
- Behoud van de rente. Vraag expliciet of je meegenomen rente blijft staan als je de aflosvorm wijzigt. Bij sommige banken is dat een productwijziging met een nieuwe rente.
- Boetevrije ruimte. Check hoeveel je per jaar boetevrij extra mag aflossen op het nieuwe deel, en of dat per kalenderjaar of per leningdeel geldt.
- Automatisch extra aflossen. Sommige banken laten je een vast maandelijks bedrag extra aflossen. Doe dat, dan hoef je er niet elke maand over na te denken.
De verborgen bonus: flexibiliteit
Er zit nog een voordeel aan dat niet in de rentesom staat. Je verplichte maandlast daalt van €1.829 naar €1.186: de rente op het oude deel plus de annuïteit op het nieuwe. De rest is vrijwillig.
Raak je je baan kwijt, ga je minder werken of komt er een tweede kind, dan kun je de extra aflossing tijdelijk stoppen. Bij twee annuïtaire delen heb je die buffer niet.
De keerzijde is net zo eerlijk: het werkt alleen als je die €643 ook echt elke maand aflost. Gaat dat geld op aan een nieuwe keuken, dan heb je straks een flinke aflossingsvrije schuld en geen versneld afgelost deel. Dat is het slechtste van twee werelden.
Wil je die €643 liever beleggen dan aflossen? Dat is een andere afweging, die ik uitwerk in extra aflossen of beleggen. Bij 4,6% rente op het nieuwe deel is versneld aflossen een gegarandeerd rendement van 4,6% bruto, en dat haal je op een spaarrekening niet.
Kies je rentevaste periode slim
Een bijeffect dat ik zelden hoor: als je het nieuwe deel in ruim 11 jaar aflost, waarom zou je dan 20 of 30 jaar rentevast nemen? Langere rentevaste perioden zijn meestal duurder.
Een rentevaste periode van 10 jaar past dan beter. Na 10 jaar staat er in het voorbeeld nog maar €22.800 open op het nieuwe deel. Wat de rente dan ook doet, het raakt je nauwelijks. Meer over die afweging lees je in welke rentevaste periode kies je.
Wat kun je eraan doen?
- Zoek uit wanneer je oude hypotheek is afgesloten. Vóór 2013 betekent overgangsrecht, en dan is deze strategie bijna altijd interessant.
- Check hoe lang je oude rente nog vaststaat. Minder dan 10 jaar? Dan is het voordeel beperkt.
- Vraag je adviseur om beide varianten door te rekenen. Netto, dus inclusief renteaftrek en eventuele box 3-gevolgen. Niet alleen de bruto maandlasten.
- Vraag je bank naar de voorwaarden. Maximaal aflossingsvrij, behoud van rente en boetevrije ruimte.
- Automatiseer de extra aflossing. Zonder discipline werkt dit niet.
Mijn kijk hierop
Ik snap waarom twee leningdelen standaard allebei annuïtair worden ingericht: het past netjes in de regels en er hoeft niemand over na te denken. Maar bij een rentegat van 2,6 procentpunt is het de makkelijkste optie, niet de goedkoopste.
Heb je een hypotheek van vóór 2013 en een lage rente die nog lang vaststaat, dan is dit een van de weinige hypotheektrucs die echt tienduizenden euro's oplevert zonder dat je maandlasten omhooggaan. Heb je een hypotheek van na 2013, dan kan het nog steeds lonen, maar dan moet iemand die verstand heeft van de fiscale kant meekijken.
En als je adviseur zegt dat het niet kan: vraag waarom. Soms is het antwoord de bank, soms de fiscus, en soms gewoon "zo doen we het altijd".
Hoeveel daalt je maandlast als je (een deel van) je hypotheek aflossingsvrij maakt?
Open de calculatorRekenvoorbeelden gaan uit van maandelijkse betalingen, een aftrektarief van 37,56% (2026) en een gelijkblijvende rente op beide delen. Box 3-effecten zijn niet meegerekend. Dit is geen persoonlijk advies.
Bronnen
- Belastingdienst over een achterstand in aflossen: wanneer (een deel van) je lening naar box 3 gaat
- Belastingdienst hypotheekrenteaftrek: aflossingseis voor leningen vanaf 2013
- Van Lanschot Kempen over betalingsachterstanden en belastingboxen: terug naar box 1 na inhalen achterstand
- Homefinance over het overgangsrecht: aflossingsvrij van vóór 2013 meenemen bij verhuizing